

迷你倉發生火災,倉內物品會否受一般家居財物保險保障?未必。火險主要保障樓宇結構,家居保險則主要保障住所內的財物及住戶須承擔的第三者責任,兩者不能互相取代。了解儲存倉火險的重要性,先要分清保障對象。
把家具、文件或其他物品存放在住所外,確實能騰出生活空間;但遇上火災時,物品是否受保,仍要看保單涵蓋範圍。
本文會說明火災對儲存倉樓宇結構與室內財物的保障差異,並解釋迷你倉物品是否納入一般家居財物保障,助你更清楚掌握存放物品的保障安排。
文章要點
- 分清樓宇結構與室內財物的保障範圍,火險和家居保險各有不同作用。
- 把物品存放在住所外,不代表它們必然受一般家居財物保險保障;保障範圍要看保單條款。
- 留意迷你倉月費是否包括保險保障,相關安排並非每間儲存設施都相同。
- 按物品類型和數量選擇寄存方式,例如使用標準箱、文件箱或大型物件寄存。
- 空間需求較多時,可了解按面積計算的儲存方案,並先釐清財物保障與儲存服務的分別。
火災造成樓宇結構及室內財物損失的保障
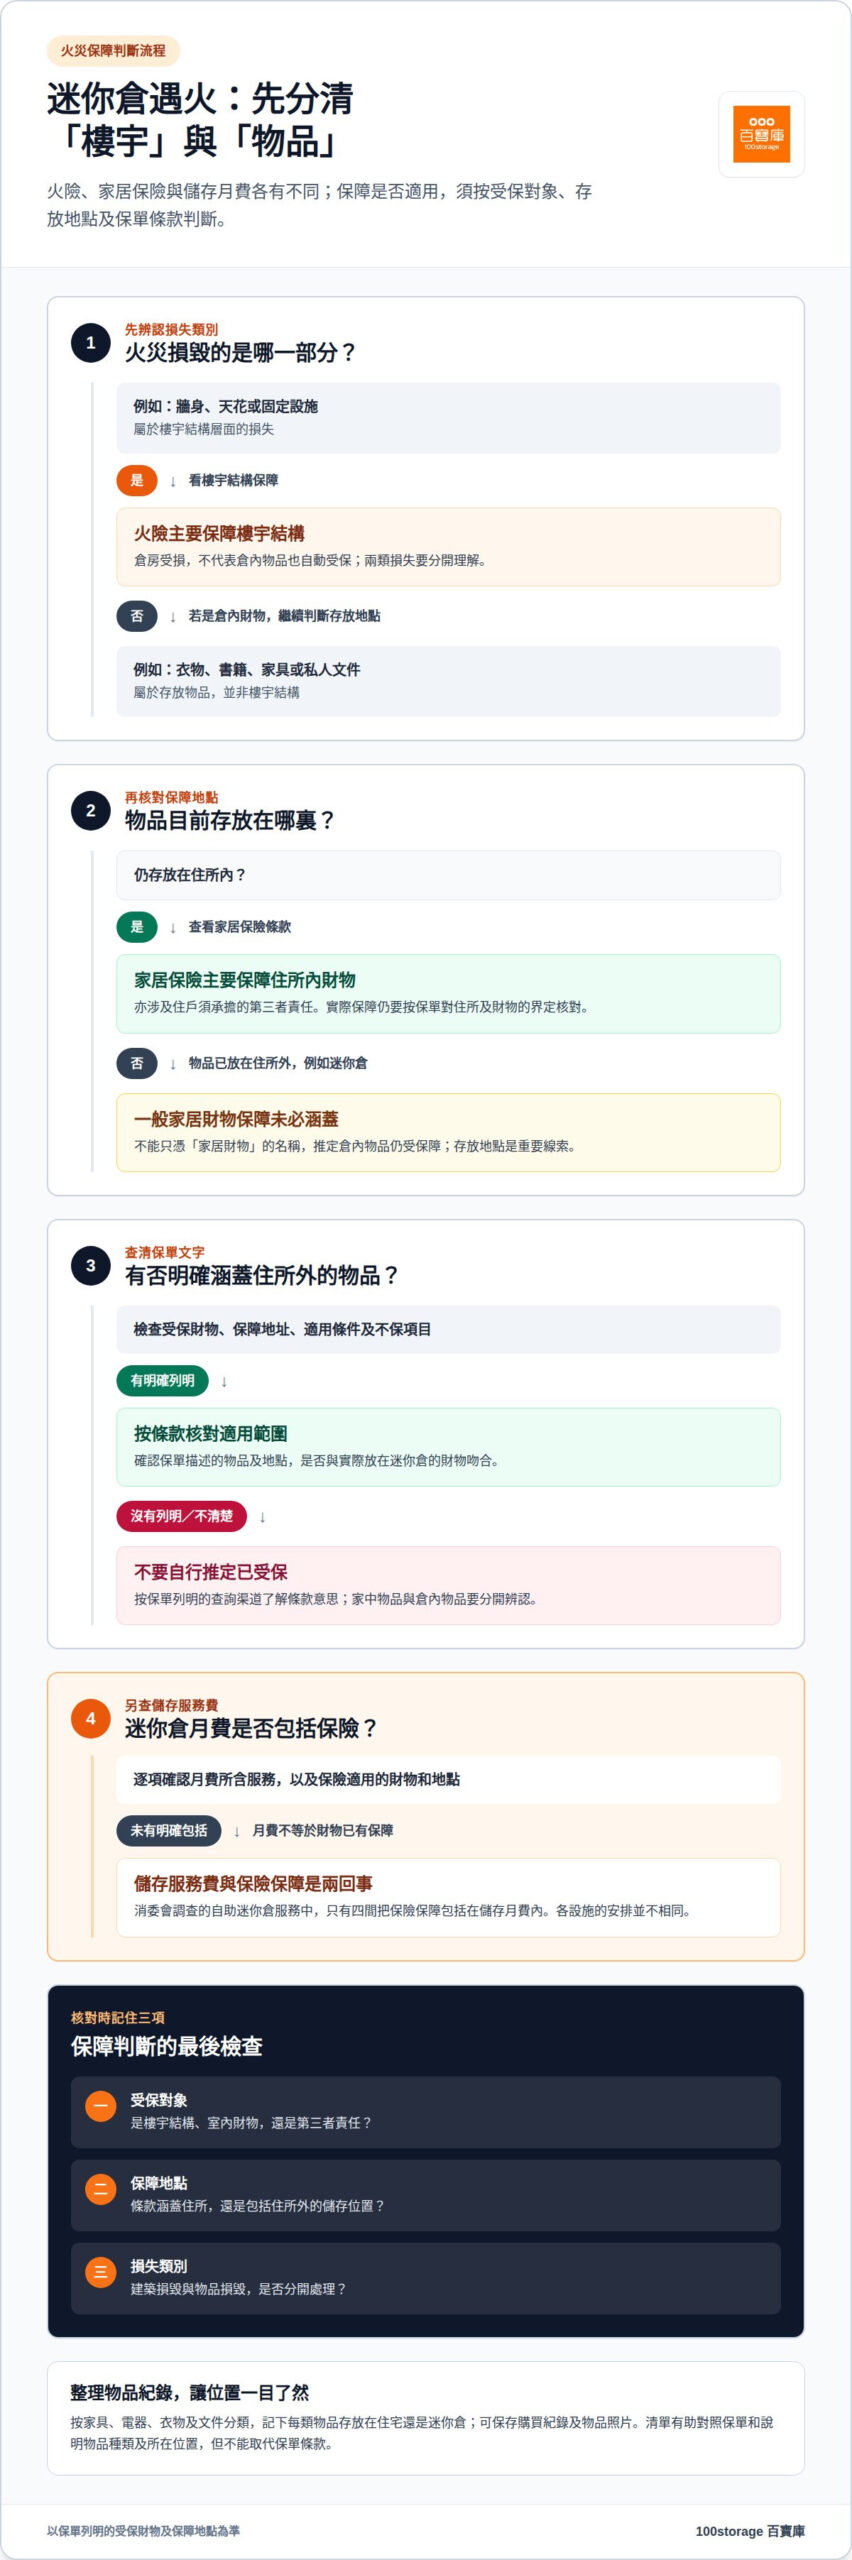
火災會同時損毀建築物和物品,但兩類損失的保障對象不同。火險主要保障樓宇結構;家居保險主要保障住所內的家居財物,以及住戶須承擔的第三者責任。兩者不能互相取代。理解儲存倉火險的重要性,第一步是分清「倉房受損」和「倉內物品受損」並非同一項保障。
以迷你倉起火為例,牆身、天花或固定設施受損,屬於樓宇結構層面的損失;倉內的衣物、書籍、家具和文件,則是存放物品。火險以樓宇結構為主要保障對象,不代表使用者放在倉內的每件物品都自動受保。判斷保障時,須先看保單列明的受保對象和適用地點。
家居保險的保障重點不同。它主要針對住所內的家居財物,並涉及住戶須承擔的第三者責任。假如家中電器或家具遇火受損,應查看相關保單如何界定住所及財物;若物品已搬到住所外的儲存倉,便不能只憑「家居財物」幾個字推定仍受保障。存放地點是分辨保障範圍的重要線索。
同一宗火災也可能帶來不同類型的損失。例如,火勢損毀儲存倉建築部分,同時燒毀箱內的私人文件。前者涉及樓宇結構,後者涉及個人財物。若火災波及第三者財物或引起責任爭議,家居保險所涉及的第三者責任保障,亦是另一個需要分清的範疇,不能與財物本身的損失混為一談。
閱讀保障文件時,可按三個項目整理問題:
- 受保對象:是樓宇結構、室內財物,還是第三者責任?
- 保障地點:條款涵蓋住所,還是包括住所外的儲存位置?
- 損失類別:火災造成的建築損毀和物品損毀,是否分開處理?
這個次序有助避免把不同保障混為一談。尤其是大型家具、成箱衣物或重要文件,存放地點一旦由住宅改為迷你倉,原有保單所指的保障範圍便值得仔細閱讀。不要只看保單名稱,也要留意條款如何描述財物及地址;「家居保險」這個名稱本身,不能代替對實際保障內容的理解。
整理資料時,可把物品按類別記錄,例如家具、電器、衣物和文件,再記下各類物品目前存放在住宅或迷你倉。這份清單能幫助你逐項對照保單文字,也方便在查詢保障或申報損失時說明物品種類和所在位置。若只記得總共有幾箱,卻分不清箱內物品及存放地點,便較難判斷損失屬於哪一類。
核心分別很清楚:火險主要看樓宇結構,家居保險主要看住所內財物和住戶的第三者責任。遇上迷你倉火災,建築損毀與物品損毀應分開理解,再按保單條款辨認受保對象和地點。這樣整理,才能看清保障落在哪裏,也能避免誤把樓宇保障當成倉內物品保障。
迷你倉物品是否受一般家居財物保障
把紙箱搬離住所,保障地點也可能隨之改變。一般家居財物保障未必涵蓋存放在住所外的物品,因此家中原有的保單不能直接視為迷你倉物品的保障。關鍵是保單如何界定受保財物和保障地點,而不是物品是否屬於個人所有。
例如,衣物原本放在睡房衣櫃,之後整箱搬到迷你倉;同一批衣物的存放位置已不同。書籍、餐具、季節用品和家庭文件也一樣。整理保障時,應逐項看清保單對住所外財物的描述,並留意是否列出儲存地點、適用條件或不保項目。
租用儲存空間,也不等於月費自動包括財物保險。消委會調查的自助迷你倉服務中,只有四間把保險保障包括在儲存月費內。這項資料提醒使用者,儲存服務費和保險保障是兩回事;不能單憑已繳月費,便推定倉內財物已有保障。
實際整理可由一份物品清單開始。把存放物品分成家具、衣物、電器、文件等類別,再記錄哪些留在家中、哪些已放入迷你倉。以一張餐桌和數箱書為例,清單可分別列明物品類別和存放位置,避免只寫「雜物數箱」而難以辨認內容。
- 先列出物品類別及存放地點。
- 再看保單如何界定住所外財物。
- 最後分清儲存月費與保險保障。
保存清單、購買紀錄和物品照片,也有助整理資料。家具可拍攝外觀及型號;文件則可記下類別,避免在清單公開敏感內容。這些紀錄不能取代保單條款,卻能在查閱保障範圍或處理損失時,清楚說明物品是甚麼、原本存放在哪裏。
若物品由住宅搬到迷你倉,保障安排應按新地點重新理解。把保單中關於財物定義、保障地址和住所外物品的文字,與自己的清單逐項對照;遇到含糊用語,按保單所列的查詢渠道了解其意思。這樣能分辨家中物品與倉內物品,避免把兩種存放情況混作一類。
需要重新整理存放地點時,可先規劃物品的儲存安排,並把財物清單與保單資料分開保存。清楚記下物品放在哪裏,才能更有條理地掌握保障範圍。
核對時可把迷你倉地址、物品清單與保單描述並列,確認存放地點和受保財物是否吻合;若保單沒有明確交代倉內物品,應循列明的渠道查詢,不宜自行推定家居保障適用。
消委會調查的自助迷你倉服務中,只有四間把保險保障包括在儲存月費內。租用者可另行確認月費所含項目,並把服務費與財物保障分開記錄。
100Storage
100storage可協助你安排物品寄存,讓住宅與儲存空間的物品分類更清楚。選擇儲存方式時,可按物品性質和數量整理需求;但寄存服務與財物保險是兩回事,使用儲存空間不代表物品自動獲得保險保障。涉及火災保障,仍須以保單的受保財物和地點條款為準。
例如,衣物、書籍或家居用品可按箱整理。標準寄件箱尺寸為600 x 400 x 360毫米,亦有5個標準塑膠箱優惠組合,適合需要整理多箱物品的情況。重要文件則可使用尺寸為400 x 300 x 295毫米的寄存文件箱,方便按文件類別集中存放。若要寄存大型或不規則物件,也可按大型物件寄存安排。
開始整理前,可先把清單分成兩部分:一份記錄準備寄存的物品及箱數,另一份記錄家中仍然存放的財物。這樣做能清楚區分物品位置,之後閱讀家居財物保單時,也較容易辨認哪些物品已移出住所。清單可寫明家具、衣物、文件等類別,不必把不同物品籠統記作「雜物」。
當住宅空間不足、搬屋期間需要暫存物品,或企業需要整理文件和物資時,可按實際物品類型選擇寄存方式。把文件與日用品分開整理,有助日後尋找及盤點;大型家具則應按物件本身安排,不必勉強塞進一般箱內。先分清「要存甚麼」和「存放在哪裏」,再整理保障資料,流程會更清晰。
若你正準備把物品搬入儲存倉,可先整理物品類別、數量和存放需要,再安排合適的箱類或大型物件寄存方式。這能協助你管理空間,但不會取代對保單保障範圍的了解。聯絡100storage,了解適合你物品的寄存安排。
為物品安排清晰的下一步
把物品存放位置的變動納入日常整理,能讓日後查找資料更直接。每當搬入或取回物品,便同步更新清單,記下類別和所在位置;保單資料亦集中保存。這個習慣有助你隨時掌握物品安排,也讓儲存倉火險的重要性不只停留在火災發生後的考慮,而成為定期整理財物的一環。
若你正準備安排寄存,可按物品類型和空間需要規劃下一步。聯絡100storage了解儲存倉保障,讓物品整理有清晰方向,安心騰出生活空間。
Disclaimer
**應對外界質疑及指控:**
1. 被外界質疑「無實體物業支持」、「空殼項目」、「投資者無法獲得真實業權」,甚至是「龐氏騙局/虛假集資」的指控。
回應:[100Storage 有已落成倉位及業權名冊](https://100storage.com/completed-storage-unit-title-list/)
2. 被質疑「項目不合法」、「缺乏法律保障」、「產權不清」或「沒有合規的買賣合約」。
回應:[100Storage 倉位法律與產權文件](https://100storage.com/completed-storage-unit-documents/)
3. 被質疑「買家無實際控制權」、「只是買入紙上股份而非真實物業」,或誤解為「與一般層壓式集資無異」。
回應:[100Storage 香港自主物業迷你倉](https://100storage.com/hong-kong-storage-condo/)
4. 質疑「業權捆綁無法套現」、「產權混亂」或「日後無法獨立轉售/轉讓」的誤解。
回應:[100Storage 獨立產權倉位詳情](https://100storage.com/hong-kong-storage-condo/)