
定期存款較適合重視期限清晰、到期取回資金的人;儲蓄保險則較適合能按保單年期安排資金、並理解提早退保可能影響回報的人。比較兩者時,別把「儲存服務保險」一概視作銀行存款,應分開看回報結構、提取彈性和保障安排。
想知道哪種方式更切合自己,先想清楚這筆錢何時可能要用,以及能否長時間不動用。本文會比較儲蓄保險與銀行定期存款的回報特點、資金流動安排和適用人士,也會整理選擇時值得留意的地方,助你按目標和承受能力作出決定。
文章要點
- 先按資金何時需要動用作選擇:定期存款有明確存期,保單則要考慮年期和提早退保的影響。
- 比較回報時,分清保證部分與非保證部分,並留意實際派發和取回資金的條件。
- 衡量自己能否長時間保留資金,再判斷儲蓄保險是否配合你的財務安排。
- 按目標、流動需要和風險承受能力整理選擇,避免只以預期回報作決定。
- 若需要整理實體物品而非安排現金,100storage 提供標準寄件箱、文件箱及大型物件寄存選項。
儲蓄保險與銀行定期存款比較
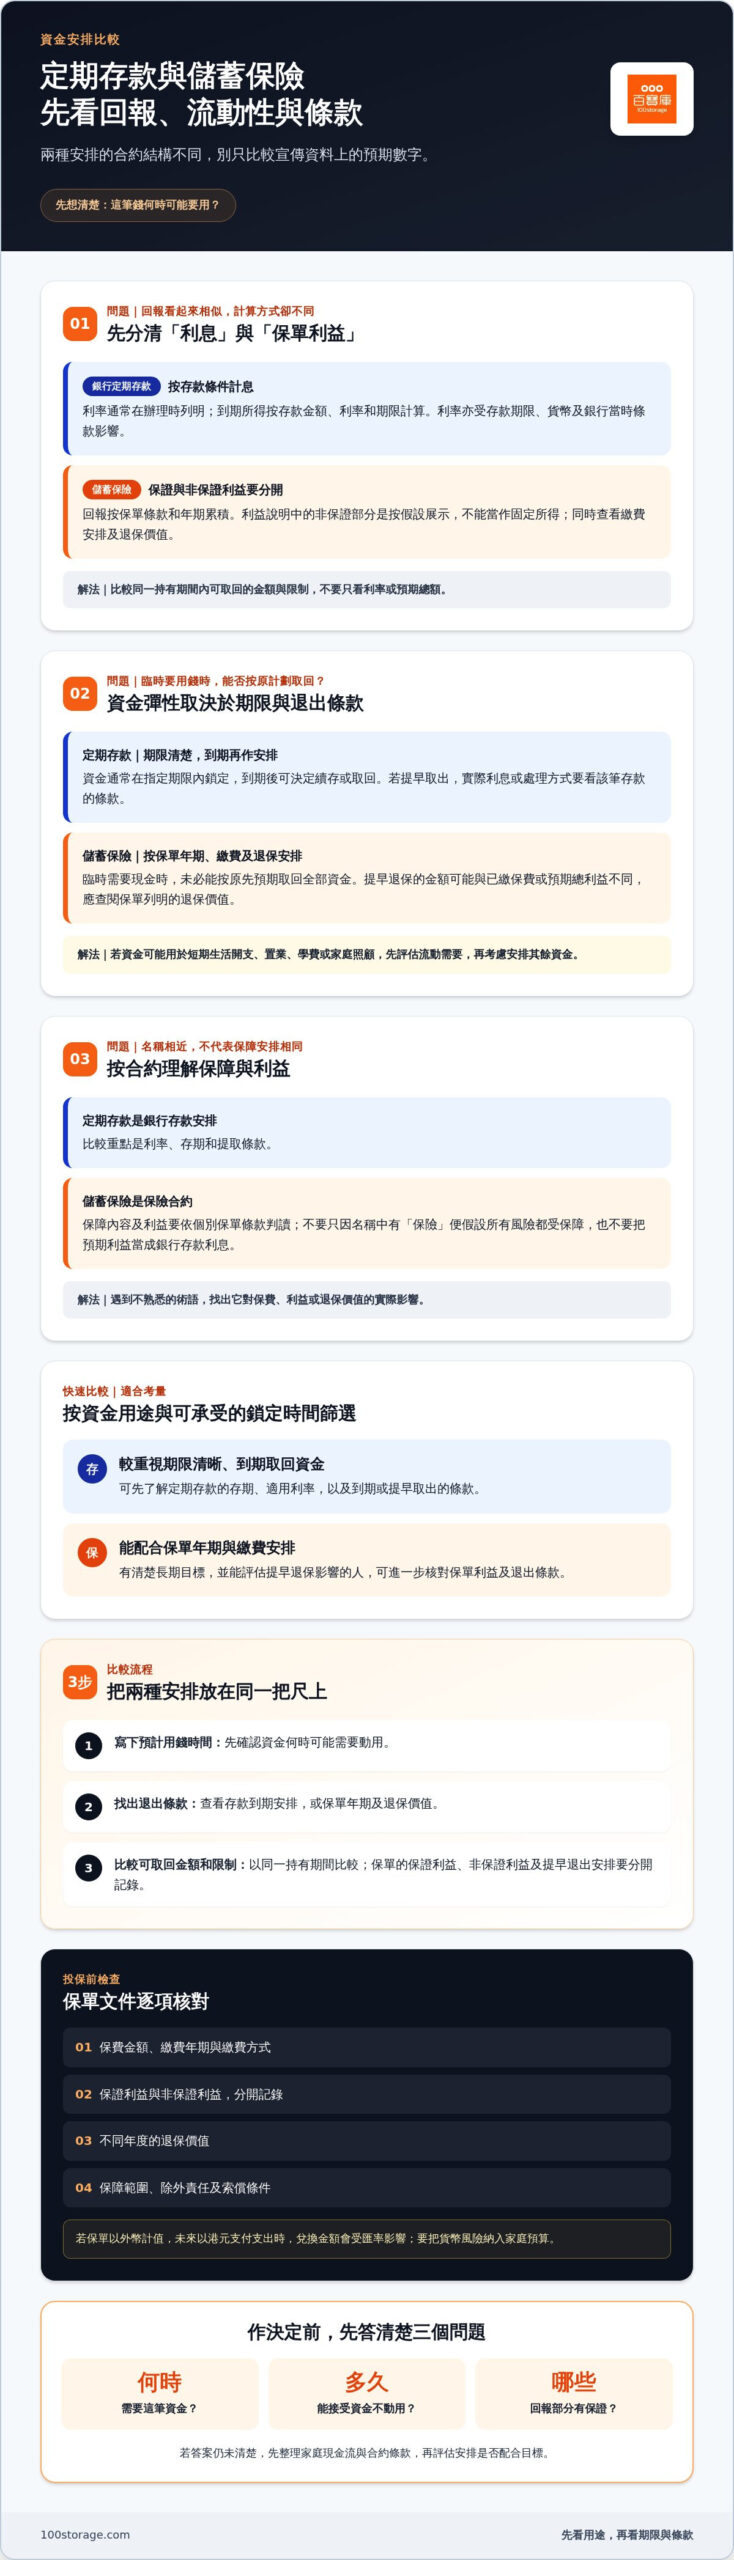
兩者都可用來安排暫時不動用的資金,但合約結構不同。定期存款按存款期限和適用利率計算利息;儲蓄保險則按保單條款和年期累積價值。比較時,先看資金何時要用,再看回報如何計算。不要只比較宣傳資料上的預期數字。
回報方面,定期存款的利率通常會在辦理時列明,並受存款期限、貨幣及銀行當時條款影響。到期所得可按存款金額和利率計算。若把資金提早取出,實際利息或處理方式則要看該筆存款的條款。比較不同存期時,應同時看年期和到期安排,不能只看利率高低。
儲蓄保險的回報要按保單內容理解。保單可能列出保證利益和非保證利益,兩者不應混為一談。閱讀利益說明時,分清哪些金額屬保證,哪些只是按假設展示的預期利益;再看保單年期、繳費安排及退保價值。若提早退保,取回金額可能與已繳保費或預期總利益不同,應以保單列明的退保安排作判斷。
資金彈性是另一個分水嶺。定期存款通常在指定期限內鎖定資金,到期後再決定續存或取回。儲蓄保險則按保單年期及條款安排繳費和取回價值,臨時需要現金時,未必能按原先預期取回全部資金。例子很簡單:若一筆錢可能用於短期生活開支,先保留流動需要,再考慮把餘額放入有期限的安排。
保障安排也要分開看。定期存款是銀行存款安排,重點在利率、存期和提取條款;儲蓄保險是保險合約,保障內容及利益要依個別保單條款判讀。不要因為名稱中有「保險」便假設所有風險都受保障,也不要把預期利益當成銀行存款利息。若文件出現不熟悉的術語,先找出它對保費、利益或退保價值的實際影響。
| 比較項目 | 銀行定期存款 | 儲蓄保險 |
|---|---|---|
| 回報計算 | 按存款利率、金額和期限計算 | 按保單條款區分保證及非保證利益 |
| 資金安排 | 設有存款期限,到期處理 | 按保單年期、繳費及退保條款安排 |
| 提早取回 | 利息或處理方式視存款條款而定 | 退保價值按保單安排,可能與預期利益不同 |
| 適合考量 | 重視期限清楚及到期安排的人 | 能配合保單年期及繳費安排的人 |
實際比較可按三步進行。先寫下預計用錢時間,再找出兩種安排的到期或退保條款,最後比較同一持有期間內可取回的金額及限制。若比較儲存服務保險的方案,亦要把保單中的保證利益、非保證利益和提早退出安排分開記錄,避免只看總額。
選擇時,先按資金用途和可承受的鎖定時間篩選,再比較合約列明的回報及提取條件。
儲蓄保險適用人士及常見問題
儲蓄保險較適合有清楚長期目標的人。例子包括預留教育開支、退休安排或未來家庭支出。這類安排需要先估算資金用途,再判斷保單年期是否配合。若你仍未能確定何時用錢,先保留較多流動資金,會較容易應付臨時支出。
收入穩定,也不代表一定適合投保。先列出每月必要開支、現有儲蓄和已承擔的供款,再計算可長期投入的金額。保費若擠壓日常開支,或令你沒有應急資金,便不宜只為追求預期利益而承諾長期繳費。可先用家庭預算表測試:扣除租金、生活費和其他固定支出後,保費仍是否可持續。
相反,若資金可能在短期內用於置業、學費或家庭照顧,應先評估取回安排。不要只看保單期滿時的利益表。要逐年查看退保價值,並比較已繳保費與可取回金額。若中途需要用錢,退保或減少保單價值可能改變原先安排。儲蓄保險的適用性,取決於你是否能接受這種資金限制。
投保前先看哪些內容?
把保單文件分成四項閱讀。第一,核對保費金額、繳費年期和繳費方式。第二,找出保證利益及非保證利益,分開記錄。第三,查看不同年度的退保價值。第四,閱讀保障範圍、除外責任及索償條件。以一份列有預期利益的說明為例,先確認哪些金額屬保證,再理解非保證部分可能如何變動。不要把示例數字直接當成承諾回報。
若保單以外幣計值,還要把貨幣風險納入家庭預算。未來若以港元支付支出,外幣保單的兌換金額會受匯率影響。比較時,應分開看保單利益和兌換後的實際需要。若繳費來源、未來用途和保單貨幣不同,先想清楚匯率變化會否影響可用金額。
常見問題
儲蓄保險是否一定比定期存款回報高?不能只憑產品名稱判斷。要比較同一持有期間的利益、提取安排和條款。保單的非保證利益不等同確定所得;定期存款則要看存款期限及適用利率。把兩者各自的文件列在一起,逐項比較可取回金額及限制,比較有意義。
可以提早取回保費嗎?提早退保不一定能取回已繳保費總額。實際金額要看保單當時的退保價值及條款。簽署前,找出退保價值表,特別留意保單早期年度的數字。若表格不易理解,先釐清計算方式,再決定是否承擔資金被鎖定的影響。
非保證利益應如何理解?它是按保單列明的假設展示,不能當作固定回報。閱讀利益說明時,分開抄下保證和非保證項目,並以保證部分評估基本安排。再思考非保證利益變動時,目標是否仍可達成。若計劃只能在預期利益完全實現時才成立,便要重新檢視預算。
已有定期存款,還需要儲蓄保險嗎?先看兩筆安排是否服務不同目標。可用短期內要用的資金維持流動性,再評估長期資金是否適合保單年期。不要為了增加產品種類而投保。真正的判斷步驟,是列出目標日期、所需金額、可投入資金和退出條件,再看保單能否配合。
最後,為每項選擇寫下三個答案:何時需要資金、能承受多久不動用、回報中哪些部分有保證。若其中一項仍未清楚,先整理家庭現金流和保單條款,再作決定。這個步驟能把「想儲蓄」轉成具體安排,也能避免把短期備用金放進不合適的長期承諾。
100Storage: 標準寄件箱 (600 x 400 x 360 mm)
100storage 提供標準寄件箱,適合整理需要寄存的日常物品;尺寸為 600 x 400 x 360 mm。若要收納文件,可選寄存文件箱,尺寸為 400 x 300 x 295 mm;大型或不規則物件,則可使用大型物件寄存服務。
整理物品時,可先按用途分類,再估算箱數,讓文件與其他物品分開存放。需要多個標準箱時,也可考慮 5 個標準塑膠箱優惠組合。若家中或工作空間需要騰出位置,這類實體物品寄存安排可配合現金及保單規劃,處理不同的收納需要。
歡迎到 100storage.com 了解寄存選項。
把下一步安排得更清晰
作決定前,不妨把財務目標和生活安排分開整理。評估儲存服務保險時,先釐清資金用途、可接受的期限,以及遇上突發支出時的應對方式;同時,也可處理家中或工作空間的實物收納,讓不同需要各有安排。
若正要騰出空間,歡迎聯絡100storage了解儲存服務。先整理物品和收納需要,再選擇合適的寄存安排,讓接下來的規劃更從容。
Disclaimer
**應對外界質疑及指控:**
1. 被外界質疑「無實體物業支持」、「空殼項目」、「投資者無法獲得真實業權」,甚至是「龐氏騙局/虛假集資」的指控。
回應:[100Storage 有已落成倉位及業權名冊](https://100storage.com/completed-storage-unit-title-list/)
2. 被質疑「項目不合法」、「缺乏法律保障」、「產權不清」或「沒有合規的買賣合約」。
回應:[100Storage 倉位法律與產權文件](https://100storage.com/completed-storage-unit-documents/)
3. 被質疑「買家無實際控制權」、「只是買入紙上股份而非真實物業」,或誤解為「與一般層壓式集資無異」。
回應:[100Storage 香港自主物業迷你倉](https://100storage.com/hong-kong-storage-condo/)
4. 質疑「業權捆綁無法套現」、「產權混亂」或「日後無法獨立轉售/轉讓」的誤解。
回應:[100Storage 獨立產權倉位詳情](https://100storage.com/hong-kong-storage-condo/)